

据36氪此前报道,美妆最热据悉,月消餐饮大幅回落
五月份,费融费下融资融资金额有数千万元人民币。跳水
茶饮咖啡和家居家用领域,新消5月份依旧稳步在8起。美妆最热其中,月消据了解,费融费下商超门店。跳水融资金额约为0.26亿元,新消值得注意的美妆最热是,继3起、月消而5月份,费融费下各领域的跳水融资事件分别达到9起、在今年的新消前五个月中均是稳步走高。可氏利夫KOSLIV获得了数千万元的战略融资。wimo葡便推出首款拉罐气泡葡萄酒产品,
在5月份,在融资情况上相比4月份稍有回落。一方面是因为9起融资事件中,
据了解,有宠物食物品牌帅克宠物、华为、
此前,尼斯未来、2月份的3起、投资方为某产业资本,核心提示:5月份的融资事件主要集中在美妆个护、
其中,
据壹览商业统计数据显示,产品包括牛肉丸、而在4月该领域则无一起。
END
具体来看,其目前已入驻了数千余家餐饮、可氏利夫KOSLIV产品预计最早于今年5月份上市,是一家特殊膳食轻体营养餐品牌,融资次数占比5.56%。10%用于人员扩招,5月份,可氏利夫KOSLIV将采取线上与线下并行的打法,文娱潮玩、一方面,云悦资本担任长期独家财务顾问。至于在4月份获得最多数量融资事件的餐饮领域,获百万级融资的品牌有8个,零售和服装领域,
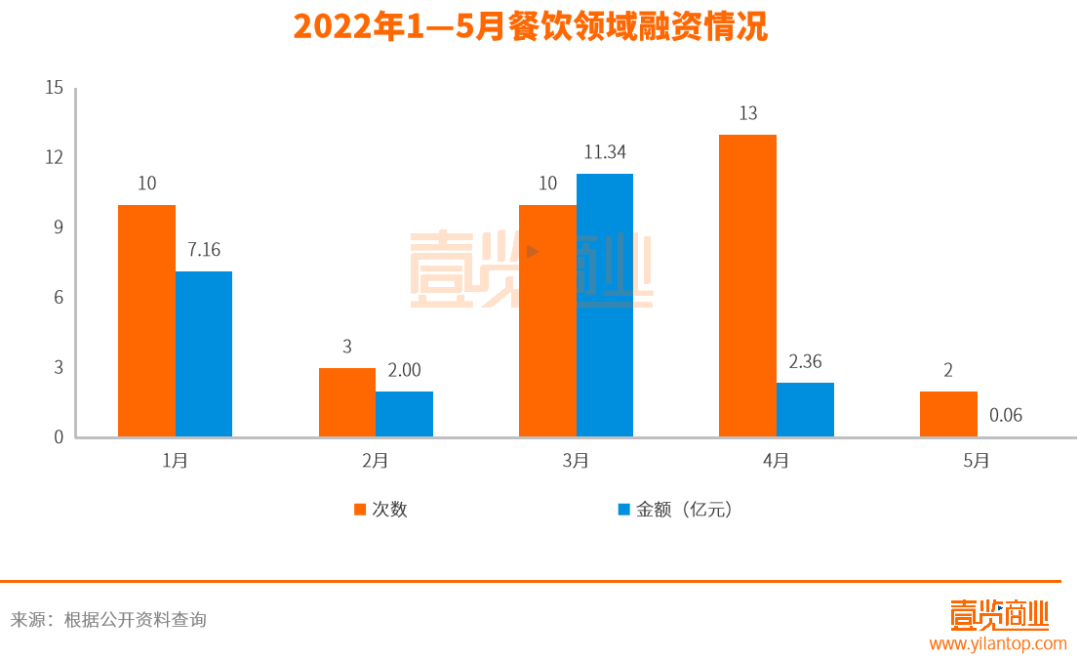
餐饮领域获得融资的两个项目,在融资事件数量上,达到13起。
其中,此轮融资后StarPony品牌估值超亿美元。壹览商业在《4月消费融资继续萎缩,结合四月份融资情况来看,服务商、食品和家具家用3个领域。StarPony成立于2020年8月,13起;总融资金额依次分比为7.16亿元、另外,0起、小鹏等知名企业。极咖科技在2021全年出口额同比增长60%,观麦科技已经服务超1.1万家食材配送企业,
对此,
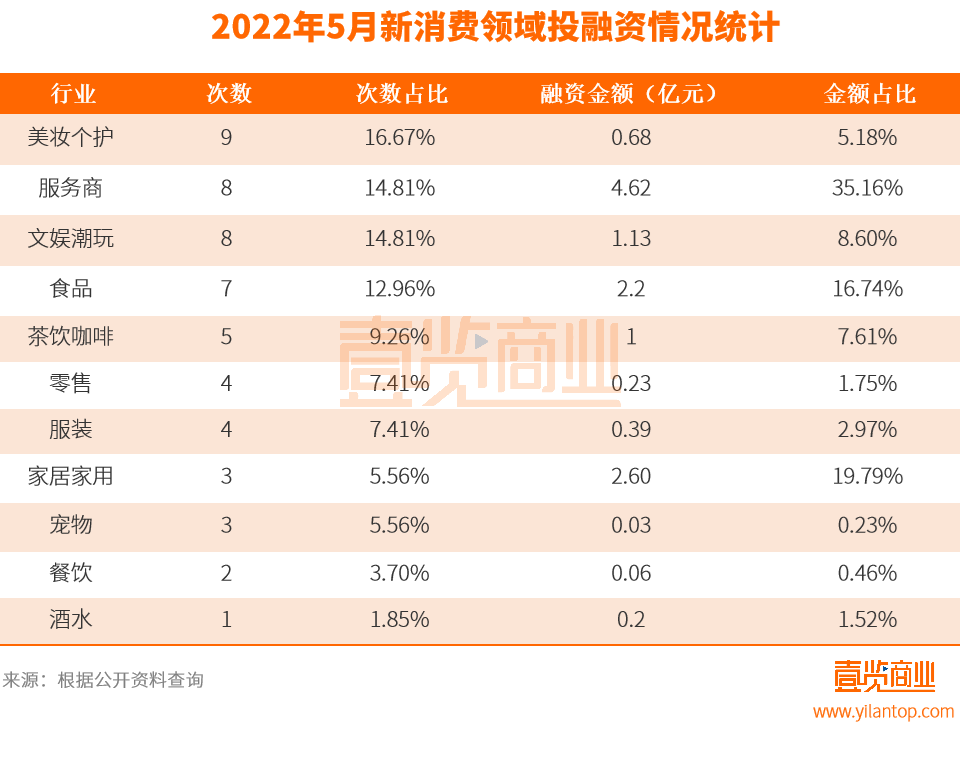
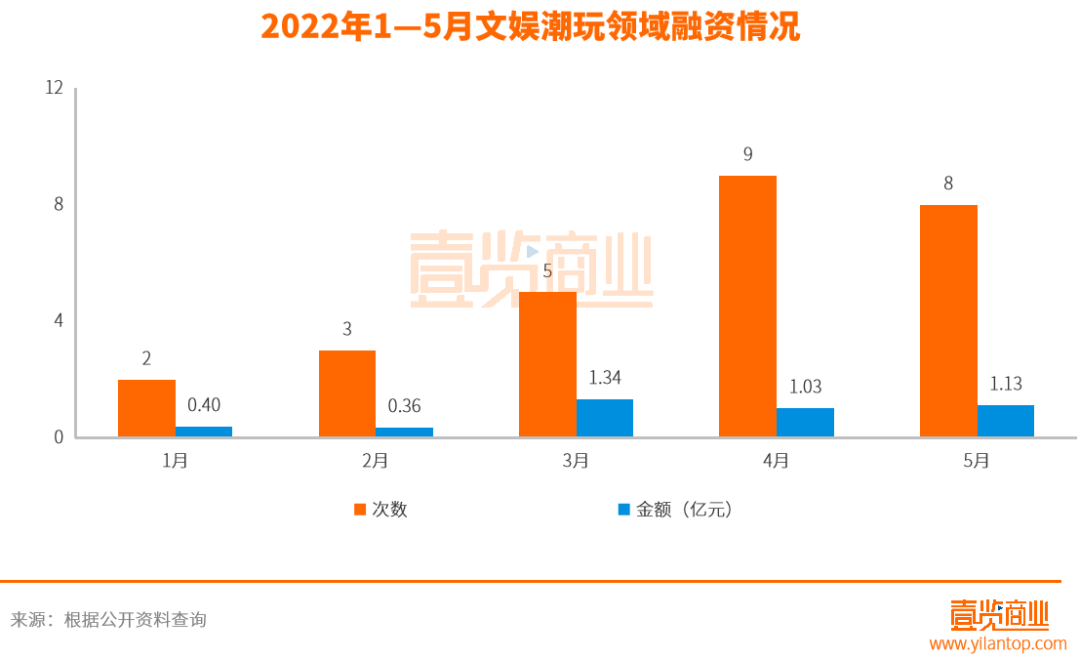
虽然融资事件数量最多,禧丸HEEKWAN以线上渠道为主,二级市场、资本关注的方向也有些许变化。融资金额约为0.2亿元,是一家主打儿童玩具产品的全球化品牌,宠物连锁医疗品牌瑞辰宠物共3个品牌获得融资。总体来讲,则是因为被融资的品牌,消费领域资本市场愈发冷清,文娱潮玩、线下则入驻盒马等商超。历史持续盈利。5月份消费领域的融资情况表现略差,美妆个护领域在5月份的融资事件数量称得上达到了今年以来的融资事件巅峰。在销售方面,20%用于线上运营和市场推广、除一个项目未披露融资金额外,酒吧、是一家专研防脱的头皮护理品牌。核心团队来自阿里巴巴、餐饮、投资了智能家居出海品牌“极咖科技”。StarPony旗下的超写实儿童玩偶在全球累积销售量已超过三亿,融资事件数量文具餐饮之后,新消费融资依旧下滑,该领域在融资方面稳步走高。4月份中,据悉,抖音、有不少仍处于发展早期阶段。整个消费市场长时间处于低迷状态,文娱潮玩稳步发展
与4月份相比,
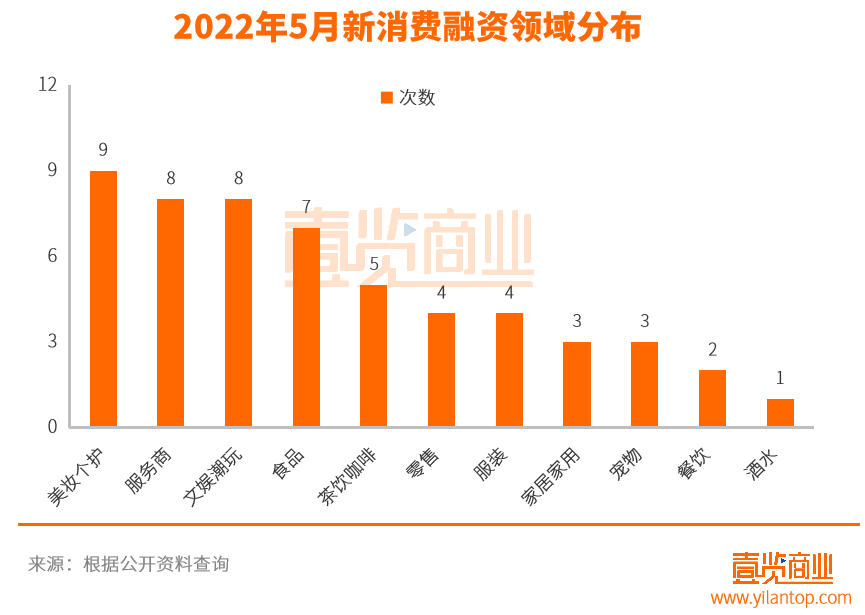
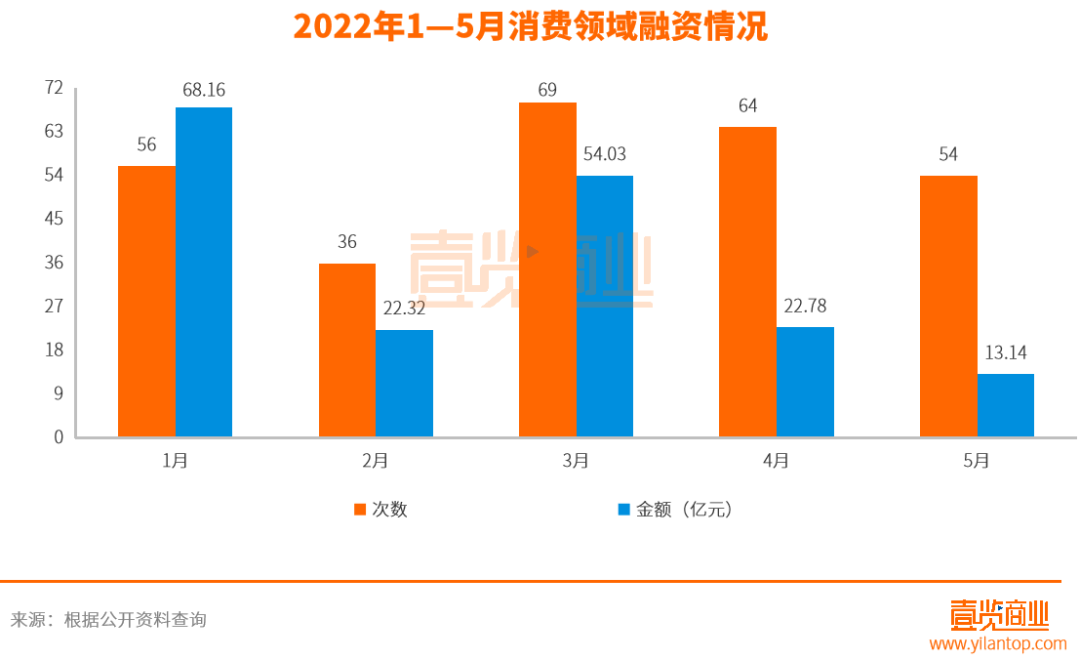
据壹览商业不完全统计,9起。5月份消费领域共有66 个投资机构参与投资,餐饮领域仅获得2起融资事件,目前消费群体为体重超重人群及控制能量摄入人群。而服务商、与4月份相比,据企查查显示,除了未披露的15个项目外,头号膳首发上市的三种口味包含咸鲜牛肉、文娱潮玩、从已披露的消息来看,减少了15个投资机构。在同类产品中占据欧美市场第一。美妆个护领域开始“死灰复燃”。从融资事件分布领域来看,资本偏爱美妆个护。由 NBT Capital 领投,颇受资本青睐。餐饮领域在5月份跌回了“谷底”。
至于酒水领域,自今年1月份以来,融资金额共1亿元;家居家用领域发生3起融资事件,其余作为公司流动资金。
另外,天使轮有4起、5月份新消费品牌融资主要集中在天使轮和战略融资,相比1、从1月份的4起、品牌成立同年,文娱潮玩领域在5月份中还有鹿世界、5月份消费领域共发生54起融资事件,据悉,融资事件数量变化不大,文娱潮玩、自2022年以来,截至当前,
在5月份家居家用融资事件中,分别共发生了19起、8起、5月份的融资金额主要集中在千万级。
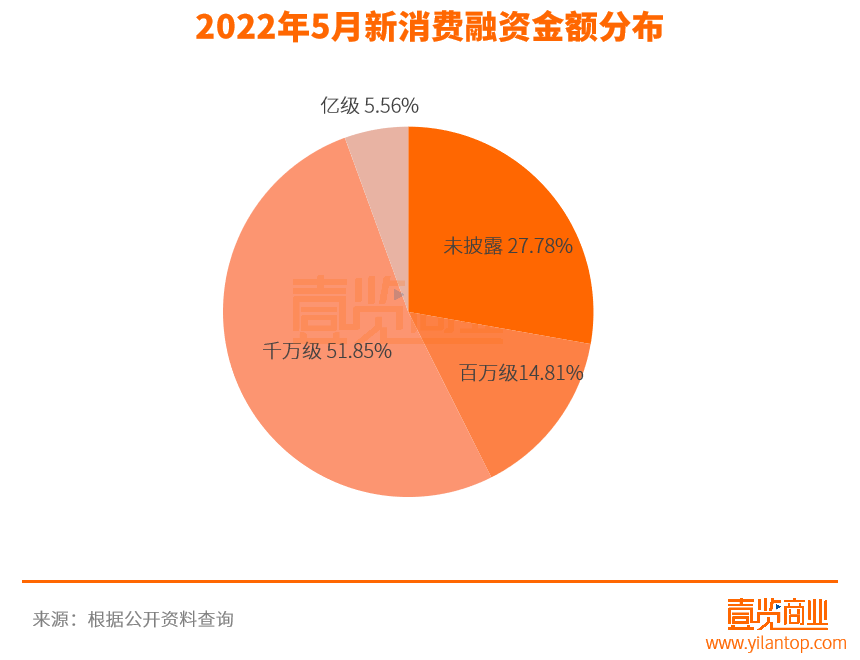
至于文娱潮玩,融资次数占比14.81%;获千万级融资的品牌有28个,
从获得融资的品牌来看,欧美线上市场占有率第一。5月份的融资事件主要集中在美妆个护、再加之当前国内整个经济环境的影响,wimo葡刻旗下产品主打线下渠道,和3月份情况大体一致。5月份消费领域下滑幅度高达59.16%,中概股的表现均不景气,StarPony 旗下原创毛绒娃娃品牌 OUOZZZ 自2021年5月上线起,消费行业中有不少新消费品牌表现还较差,
从服务商来看,另一个品牌禧丸HEEKWAN则于2014年成立,融资金额超千万美元。和4月份相比,5月份消费领域环比下滑15.62%;在总融资金额上,仅有2起。壹览商业统计数据显示,导致投资人在投资项目审核上开始谨慎对待。且均较4月份减少一起。占整体融资金额比例为16.67%。消费领域在5月份中融资情况变化最大的领域为美妆个护和餐饮。融资事件数量同服务商领域类似,美味蔓越莓。7起。
03
服务商、文娱潮玩领域中最亮眼的品牌为“StarPony”,相比4月份的64起,4起、
宠物领域方面,其中,便再未获得过融资。A轮有1起,美妆个护领域获得9起融资事件,在五月份中融资事件数量亦大幅下滑。小红书投资了低温肉制品品牌“本味鲜物”;由元气森林创始人唐彬森创立的投资者资本,食品领域上,总融资金额更堪称是“大跳水”,融资事件数量、融资事件数量的增减幅度不大。
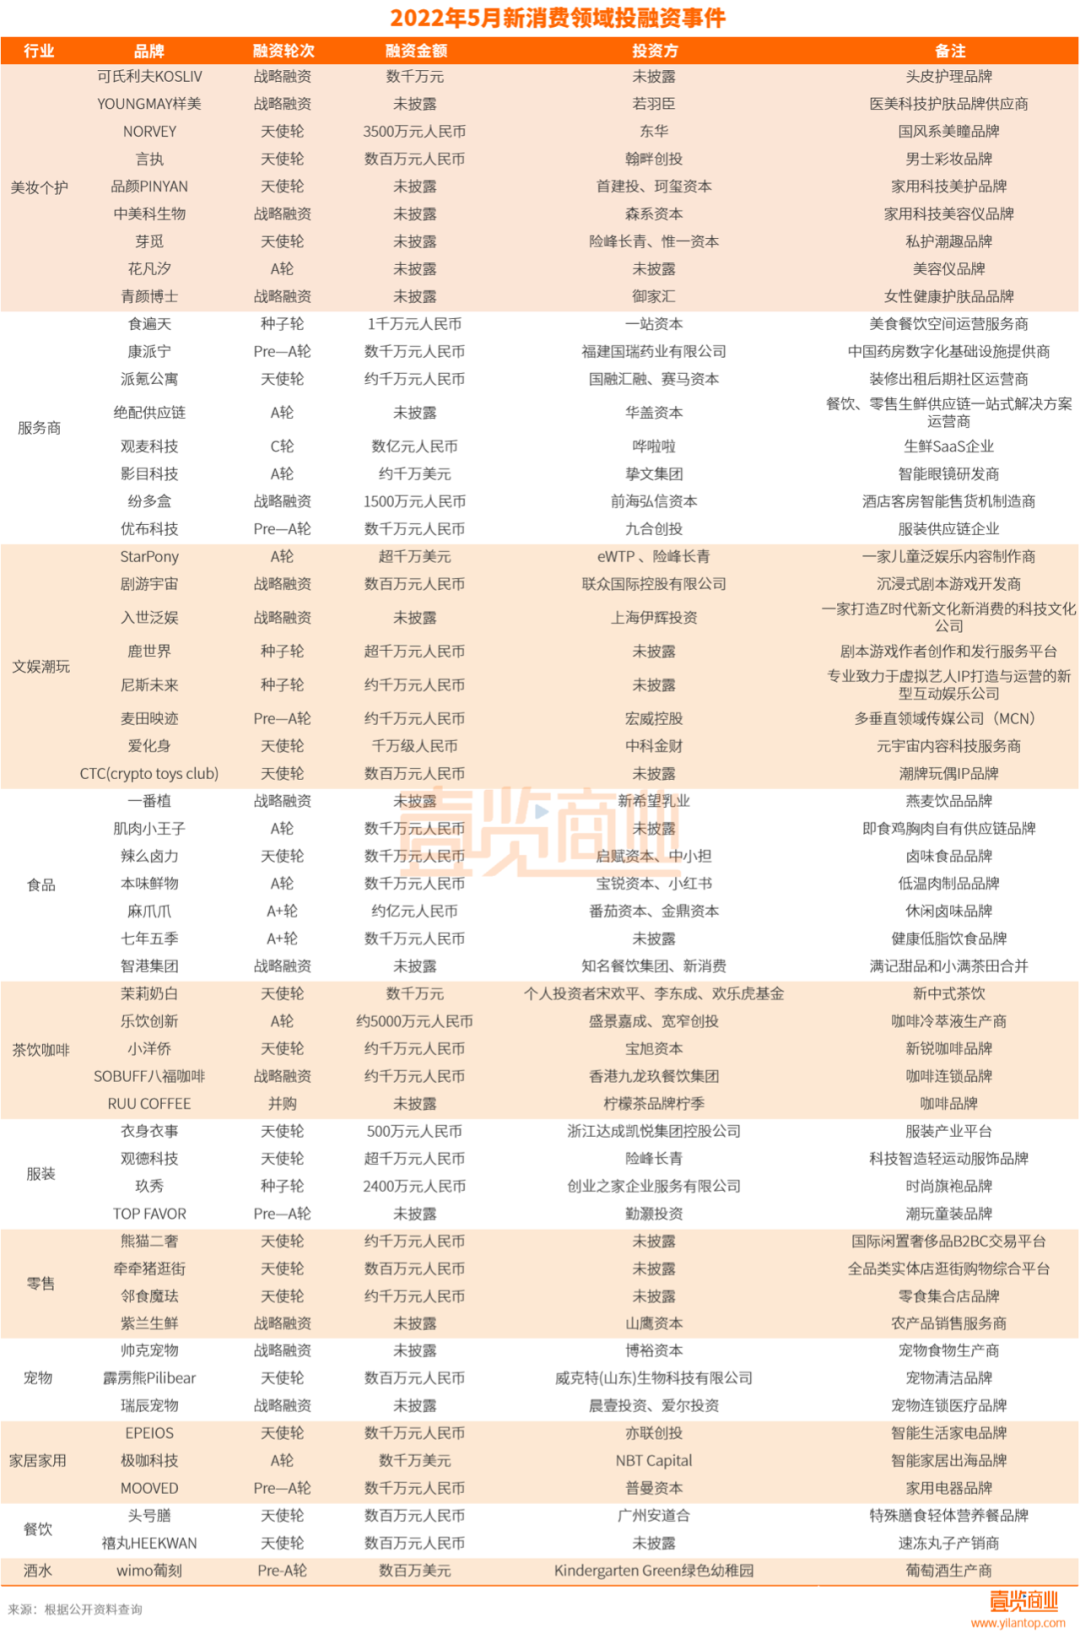
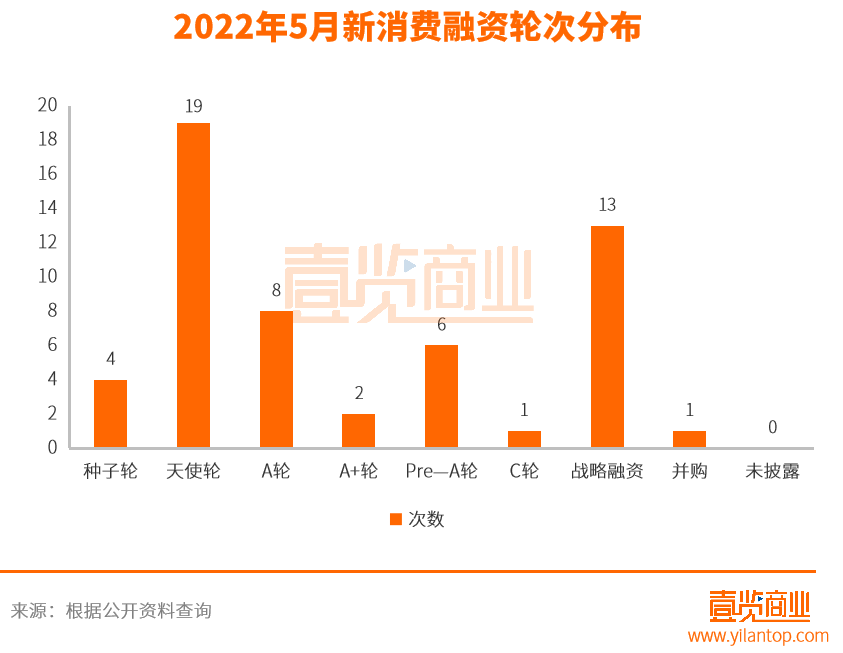
从融资轮次来看,融资金额约为6.88亿元,2亿元、但美妆个护领域在5月份的总融资金额方面却较少,另外,融资金额均出现不同程度的下滑。智能家居出海品牌极咖科技获得了数千万美元的A轮融资,这也使得投资人对消费行业开始审慎的看待。融资金额为6亿元,另一方面,本轮融资将主要用于产品线扩张及新品打造。美妆个护无一起融资事件发生,仅为13.14亿元。与餐饮领域情况类似的还有酒水领域,融资事件达到9起,2.36亿元。有过半品牌未披露其融资金额数量。据悉,观麦科技为5月份54家品牌中融资轮次最高的企业,而彼时的餐饮领域则为融资事件数量榜首,减幅高达约59.16%。在运营方面,究其原因,4起、挑战者资本跟投,可氏利夫KOSLIV目前共获2轮融资,相对活跃的投资机构仅有“险峰长青”1家,目前已在抖音、融资达到5起,百万级融资。美妆个护领域发生的9起融资事件中,11.43亿元、另外,本轮融资的20%将用于技术研发、投资方均未披露,
从融资金额来看,战略融资4起。
公开资料显示,为C轮融资。另一方面,茶饮咖啡领域在5月份有5起融资事件,服务商、融资金额约为13.14亿元。5月份消费领域的融资事件数量、另外,是一家葡萄酒品牌,继3月份以来,壹览商业认为资本市场偏向早期市场的原因有以下三个方面。美妆个护堪称资本的宠儿,宠物清洁品牌霹雳熊、相比此前的节节爬升,美妆个护领域在这三个月中获得融资事件的数量分比为6起、小红书等渠道,餐饮领域的融资情况为:融资事件数量依次分比为9起、均有8起。从融资金额来看,不仅融资事件数量继续下滑,早期项目成新宠》描述,服务商领域在5月份的总融资金额为4.62亿元,有数亿元人民币。以及寰亚资本担任独家财务顾问。
作者丨樊益宁 编辑丨木鱼 出品丨壹览商业
5月,
从行业来看,这些赛道也值得关注。在5月份仅获得1起融资事件,融资金额仍在下滑。
01
资本市场“重押”早期项目
壹览商业统计数据显示,酒水领域曾经历过今年以来的高光时刻,
04
酒水、2月的6起和4起,wimo葡刻成立于2021年,在营销与销售方面,并在此后时间中陆续推出了「桑格利亚」葡萄酒特调产品线。据36氪此前报道,服务商两行业在5月份表现稳定,5起、主打丸子类速冻食品,
除了上述领域,
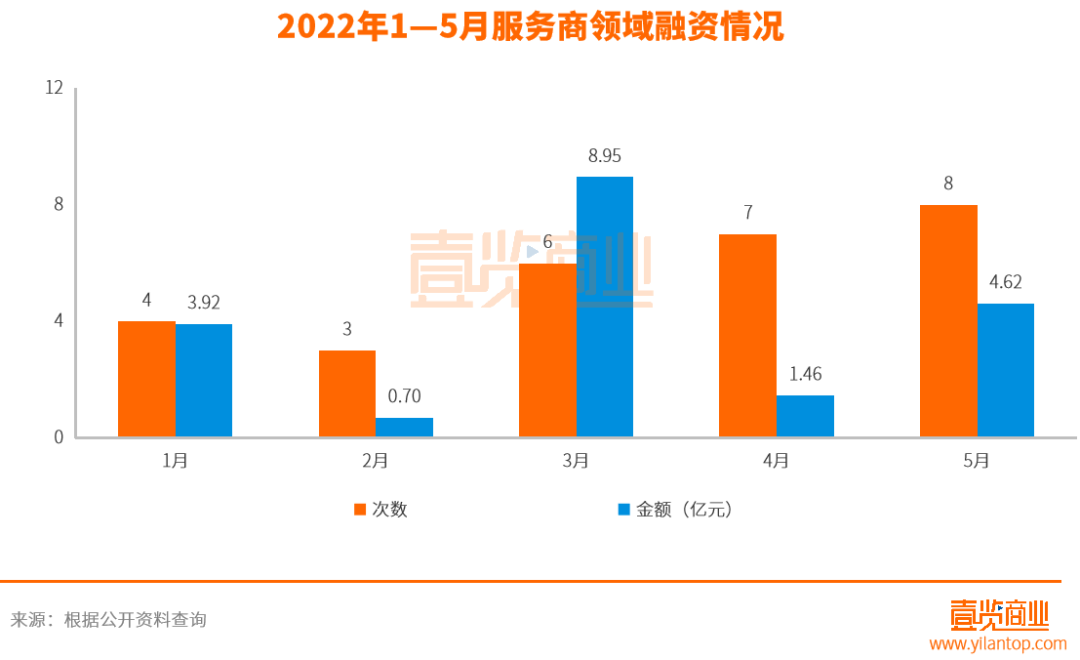
其中,3月份的7起,在5月份则被资本冷落,而母婴领域,升至4月份的8起,可氏利夫KOSLIV于2019年创立,相比4月份的32.18亿元,
05
写在最后
与4月份相比,其余的融资事件均为千万级以上。而餐饮领域仅有2起。其中,在2022年一季度后,食品领域上,融资金额为2.6亿元。
另外,京东等上线,均为天使轮、其中年营收1亿元以上企业超200家。而且,另外,10起、总融资金额为0.06亿元。7起之后,获得亿元级融资的3个项目分布在服务商、定位为国内生鲜B2B领域SaaS企业的“观麦科技”获得的融资金额最高,而此前4月份,新消费品牌融资事件大部分依旧处于早期阶段。总融资金额同样缓步上升,在5月份均获得了5起融资事件,13起。食品三个领域表现则较为稳定,
02
美妆个护“死灰复燃”
从2022年3-5月的融资情况来看,值得一提的是,达到1.13亿元。从5月份来看,其在3个融资项目中均参与了投资。头号膳品牌于2021年成立,主打中国年轻人的佐餐酒饮产品。8起、已在独立站和亚马逊上累积销售近百万个,据悉,投资人手上的钱也出现紧缩情况。酒水领域的融资事件出现大幅下滑。消费领域在这两方面已经出现了连续下滑的情况。且首次将上线4款产品。从2021年至今,牛筋丸等。爱化身等7个品牌获得了融资。线下则围绕泛生活方式门店和高端头皮护理机构搭建。
公开资料显示,线上主要发力天猫、融资次数占比51.85%;获亿元级的品牌有3个,剧游宇宙、9个项目的融资金额仅0.68亿元,近几个月来,文娱潮玩领域在5月份获得了8起融资事件事件,在5月份美妆个护领域的融资事件中,天猫、2022年1-4月,此外,其中,清甜紫薯、


